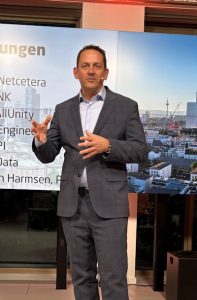
 Tokenisierte Einlagen, Stablecoins, digitale Zentralbankwährungen (CBDCs) und programmierbare Zahlungen eröffnen neue Möglichkeiten im internationalen Zahlungsverkehr. Gleichzeitig bleiben etablierte Infrastrukturen wie Korrespondenzbankennetzwerke, Kartensysteme und Echtzeit-Zahlungsverfahren relevant.
Wie diese unterschiedlichen Zahlungswege zusammenwirken könnten, erläuterte Philipp Königs, CEO der DPS Engineering GmbH, beim 12. Zahlungsverkehrs-Symposium des Frankfurt Payments Network (FPN). Im Themenblock „Digitale Währungen“ verband er Eindrücke von der diesjährigen Finanzmesse Sibos in Miami mit Erfahrungen eines jüngsten Besuchs in Ostafrika im Rahmen einer hessischen Wirtschaftsdelegation.
Seine These: Die Zukunft grenzüberschreitender Zahlungen liege in einem hybriden Ökosystem, in dem unterschiedliche Infrastrukturen je nach Anwendungsfall kombiniert werden.
Von einzelnen Zahlungswegen zur Payment Orchestration
Im Nachgang des Panels skizzierte Philipp Königs im Gespräch mit Legacy IT Center eine übergeordnete Orchestrierungsschicht, die zwischen Korrespondenzbanken, Kartennetzwerken, Geldtransferdienstleistern, Fintech-Plattformen und Stablecoins vermittelt. Die Auswahl des Zahlungswegs orientiere sich unter anderem an regulatorischer Zulässigkeit, verfügbarer Liquidität, Settlement Finality, Gegenparteirisiko sowie Resilienz und Haftung.
Für den Kunden solle daraus ein möglichst einheitlicher Zahlungsvorgang entstehen. Die technische Steuerung erfolge im Hintergrund. Königs fasste dieses Prinzip so zusammen: „Der Kunde sieht das Ergebnis. Die Plattform steuert den Zahlungsweg.“
Die Bedeutung einer solchen Steuerungsebene reicht über die technische Abwicklung hinaus. Denn wer über den Zahlungsweg entscheidet, beeinflusst auch, welche Anbieter an den damit verbundenen Dienstleistungen verdienen.
Zu einer ähnlichen Einschätzung kommt die Unternehmensberatung Oliver Wyman in ihrer jüngst veröffentlichten Analyse „Why European banks must prepare for the digital asset shift“.
Oliver Wyman erwartet eine Verschiebung der Ertragsströme
Nach Berechnungen der Berater umfasst der europäische Transaction-Banking-Markt einen Ertragspool von rund 47 bis 50 Milliarden US-Dollar, der von digitalen Zahlungsinfrastrukturen betroffen sein könnte. Je nach Szenario könnten bis 2030 zwischen 2,2 und 8,6 Milliarden Dollar zwischen Marktteilnehmern umverteilt werden. Dabei handelt es sich um Modellrechnungen, nicht um gesicherte Prognosen.
Entscheidend sei, welche Unternehmen künftig die Kundenbeziehungen sowie Zahlungs-, Liquiditäts- und Finanzierungsprozesse kontrollierten. Einen möglichen neuen Kontrollpunkt sieht Oliver Wyman in der digitalen Corporate Wallet. Diese könne sich zu einer Steuerungszentrale für das Treasury entwickeln und unter anderem bestimmen, in welcher Währung Liquidität gehalten wird, über welche Infrastruktur Zahlungen erfolgen und wann Devisengeschäfte ausgeführt werden.
Damit geht das Konzept über die reine Auswahl eines Zahlungswegs hinaus. Eine Bank könnte weiterhin das Firmenkundenkonto führen, während ein anderer Anbieter wesentliche Teile der Liquiditätssteuerung und Zahlungsabwicklung übernimmt.
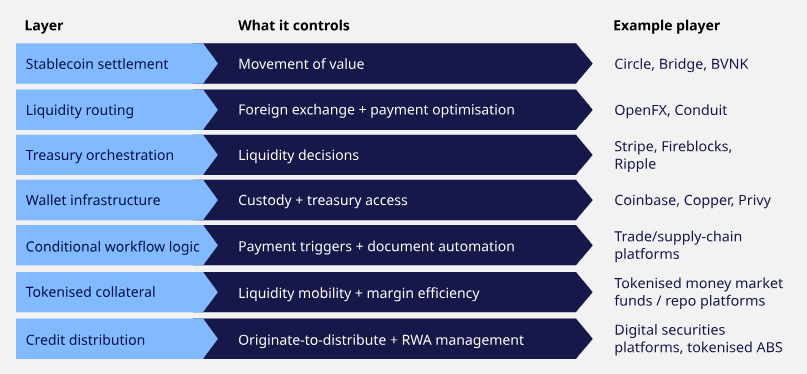
Neue Kontrollpunkte im Transaction Banking: Oliver Wyman zeigt, wie digitale Wallets und Orchestrierungsplattformen die Steuerung von Zahlungswegen, Liquidität und Treasury-Prozessen verändern könnten. (Quelle: Oliver Wyman, Oktober 2026)
Zwischen Miami und Ostafrika: Unterschiedliche Prioritäten
Wie unterschiedlich die Anforderungen an moderne Zahlungsinfrastrukturen ausfallen, verdeutlichte Königs anhand seiner Eindrücke von der Sibos 2026 und seiner jüngsten Delegationsreise nach Ostafrika.
Während auf der internationalen Finanzkonferenz in Miami unter anderem T+0, Atomic Settlement, On-Chain Collateral und programmierbares Geld diskutiert wurden, stehen in der East African Community (EAC) andere Herausforderungen im Vordergrund: hohe Kosten regionaler Überweisungen, fragmentierte Zahlungssysteme, mangelnde Interoperabilität und der Zugang zu Finanzdienstleistungen.
Königs verdichtete diesen Gegensatz in einer Aussage: „Wir optimieren Sekunden. Andere Märkte optimieren die Teilhabe.“
Auch Oliver Wyman verweist darauf, dass Europa mit SEPA Instant und TARGET Instant Payment Settlement (TIPS) bereits über leistungsfähige Echtzeit-Zahlungssysteme verfügt. Zusätzlichen wirtschaftlichen Nutzen blockchainbasierter Lösungen sieht die Beratung insbesondere dort, wo grenzüberschreitende Zahlungen weiterhin mit hohen Kosten, Vorfinanzierungsbedarf oder aufwendigen Abwicklungsprozessen verbunden seien.
Unterschiedliche regulatorische Rahmenbedingungen, Infrastrukturen und wirtschaftliche Anforderungen sprechen somit für die Koexistenz verschiedener Zahlungswege. Eine Orchestrierungsschicht könnte deren Zusammenspiel organisieren.
Was bedeutet das für die gewachsene Banken-IT?
Für Banken entsteht daraus eine Architekturaufgabe. Neue Zahlungsinfrastrukturen und digitale Geldformen müssen mit bestehenden Systemen für Kontoführung, Zahlungsverkehr, Liquiditätsmanagement und Risikosteuerung zusammenarbeiten.
Wie anspruchsvoll dieser Übergang ist, beschreibt auch die Deutsche Bank in ihrem im Mai 2026 veröffentlichten Whitepaper zu Stablecoins, tokenisierten Einlagen und CBDCs. Demnach müssten Banken ihre bestehenden, durch Batch-Verarbeitung und feste Cut-off-Zeiten geprägten Systeme mit einer rund um die Uhr verfügbaren digitalen Zahlungsinfrastruktur in Einklang bringen.
Die Herausforderungen reichen allerdings über zusätzliche Schnittstellen hinaus. Wie das Branchenmedium FinTech Weekly in einer aktuellen Analyse hervorhebt, gewährleiste selbst ein gemeinsamer Nachrichtenstandard wie ISO 20022 noch keine durchgängige Interoperabilität. Unterschiedliche Datenbelegungen, Geschäftsregeln und Verfahren zur Ausnahmebehandlung könnten die Zusammenarbeit erschweren.
Eine Orchestrierungsschicht, wie Königs sie beschreibt, benötigt zudem aktuelle Informationen über Liquidität, regulatorische Anforderungen und den Abwicklungsstatus einer Transaktion. Gleichzeitig müssen Buchungen, Zahlungsbestätigungen und Abstimmungsprozesse über unterschiedliche Systeme hinweg konsistent bleiben.
Ein vollständiger Ersatz bestehender Kernbankensysteme ist dafür nicht zwangsläufig erforderlich. Vielmehr stellt sich die Frage, welche Funktionen in den vorhandenen Anwendungen verbleiben und welche Aufgaben eine zusätzliche Steuerungsebene übernehmen kann.
Wer gestaltet die künftigen Zahlungsinfrastrukturen?
Neben der technischen und wirtschaftlichen Perspektive gewinnt die Kontrolle über internationale Zahlungsinfrastrukturen an strategischer Bedeutung.
FinTech Weekly verweist auf Brasilien und Indien, die mit Pix beziehungsweise dem Unified Payments Interface (UPI) unterschiedliche Modelle leistungsfähiger nationaler Zahlungsinfrastrukturen etabliert haben. Beide Länder gehören zur BRICS-Gruppe. Ihre Beispiele verdeutlichen, wie unterschiedlich die institutionelle Organisation und Steuerung moderner Zahlungsnetzwerke ausfallen kann.
Für Europa stellt sich vor diesem Hintergrund die Frage, welche Rolle es bei der grenzüberschreitenden Vernetzung solcher Systeme und beim Ausbau der Zahlungsverkehrsinfrastruktur in Afrika übernehmen kann. Königs formulierte dafür vier strategische Aufgaben: Innovationen skalieren, aufstrebende Märkte anbinden, interoperable Standards mitgestalten und Abhängigkeiten reduzieren.
Eine weitere Dimension betrifft digitale Geldformen. Oliver Wyman verweist auf die Dominanz US-Dollar-basierter Stablecoins und die möglichen Auswirkungen auf die internationale Rolle des Euro. Ein europäisches Gegenbeispiel ist AllUnity, das mit EURAU einen auf Euro lautenden Stablecoin herausgegeben hat. AllUnity-CEO Alexander Höptner gehörte ebenfalls zu den Referenten im Themenblock „Digitale Währungen“ beim FPN-Zahlungsverkehrs-Symposium.
Allerdings garantiert die Verbreitung eurobasierter Stablecoins noch nicht, dass europäische Banken auch die damit verbundenen Zahlungs- und Treasury-Prozesse kontrollieren.
Damit schließt sich der Kreis zur Payment Orchestration: Für Banken geht es künftig nicht allein darum, zusätzliche Zahlungswege technisch zu unterstützen. Entscheidend wird auch sein, wer ihre Nutzung steuert, die Kundenschnittstelle kontrolliert und die zugrunde liegenden Geschäftsprozesse betreibt. Wie gut sich diese Funktionen in die gewachsenen IT-Landschaften integrieren lassen, dürfte wesentlich mit darüber entscheiden, welche Rolle Banken in einem hybriden Zahlungsverkehrsökosystem übernehmen können. (td)
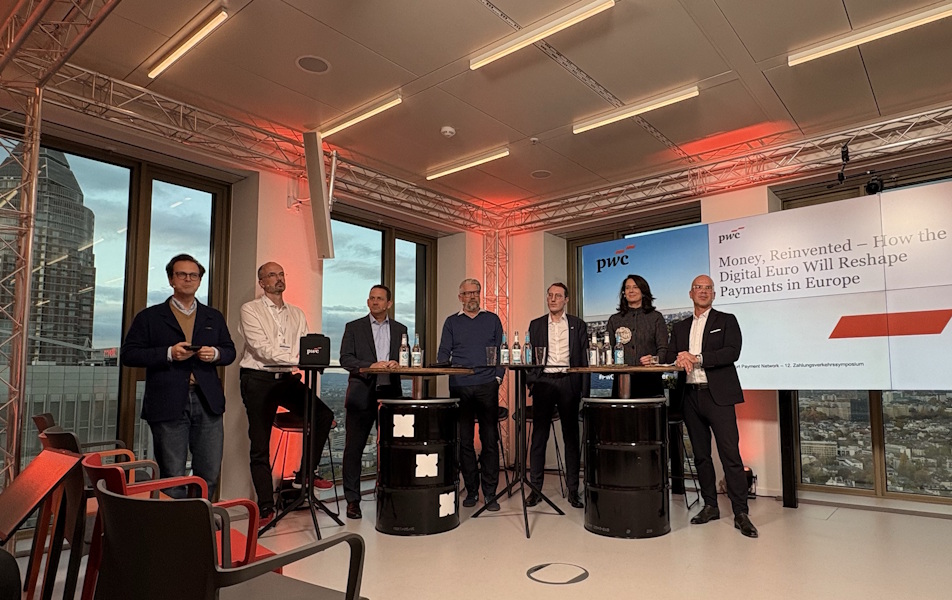
Diskussion über digitale Währungen beim FPN-Zahlungsverkehrs-Symposium 2026: Unter der Moderation von Maximilian Harmsen (PwC) diskutierten Jonathan Kutkuhn (PPI), Rouven Steibli (NTT Data), Philipp Königs (DPS Engineering), Patricia Battenberg (Netcetera), Alexander Höptner (AllUnity) und Claus George (DZ BANK) über die Zukunft digitaler Währungen und des europäischen Zahlungsverkehrs.
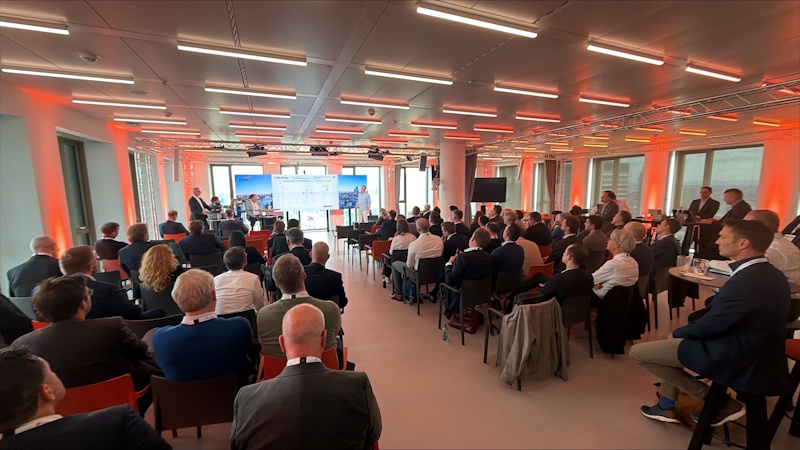
FPN-Zahlungsverkehrssymposium 2026: Zahlreiche Fach- und Führungskräfte der Finanzbranche diskutierten am 4. November beim Gastgeber PwC im Tower 185 in Frankfurt über aktuelle Entwicklungen und die Zukunft des Zahlungsverkehrs.